”Varje dag är en dag för mycket”

Stoppa Rysslands krig i Ukraina: ”Varje dag är en dag för mycket”
Det säger drottning Silvia apropå det pågående kriget mellan Ryssland och Ukraina i en intervju med Karin Grundberg Wolodarski i Dagens Industri (DI 25 september 2026) Drottningen har tagit emot krigsskadade barn i Spegelsalen på Stockholms slott  och anser att ”som familjer kan vi ta hand om och tänka på dessa krigsskadade barn.
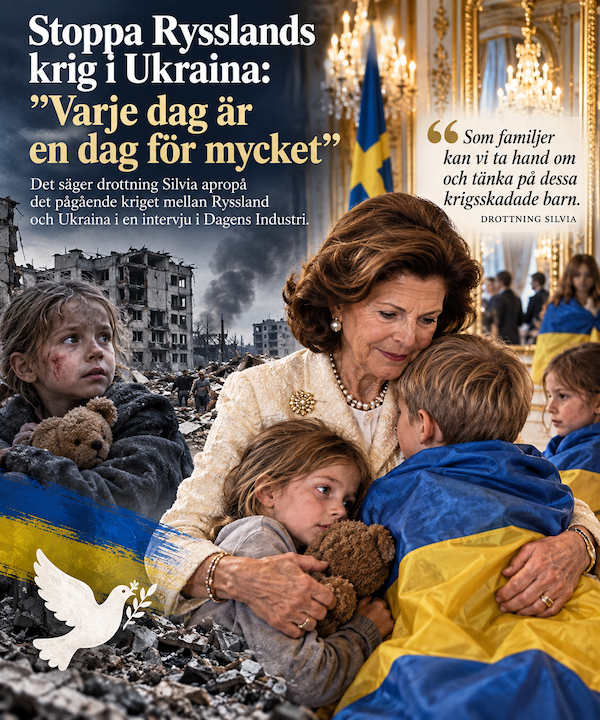
I det kungliga slottet, i Spegelsalen med guldmålade stolarna och kristallkronorna byter drottning Silvia kronprinsessan Viktoria och prinsessan Madeleine bord. Alla 14 barn får sitta med en kunglighet tillsammans med sina vårdnadshavare. Under valrörelsen har såväl Ulf Kristersson (M) som Magdalena Andersson ( S) träffat gruppen. Drottningen berättar för Wolodarski att kungafamiljen engagerat sig för Ukraina på många olika sätt. sedan den fullskaliga invasionen. Drottningen förstår att det är svårt att behöva åka tillbaka till Ukraina efter den korta vistelsen i Sverige, men hon tror att de gör det av med en inre kraft. Barnen tror att det här går över, att de har vänner och att vi svenskar tänker på dem. De här barnen, som har varit med om fruktansvärda saker, behöver komma ifrån och få rekreation och stimulans, säger Svante Nordgren, chef för Astrid Lindgren barnsjukhus.

Civila, både vuxna och barn, utsätts för ryska attacker över 3.900 barn har skadats eller  dödats i Ukraina sedan den fullskaliga invasionen 2022, Siffran bedöms vara i underkant skriver Wolodarski. Mer än en tredjedel av Ukrainas barn är på flykt. Nästan 800.000 är internflyktingar i Ukraina och 1,8 miljoner ukrainare befinner  sig utanför landet. Skolgången för barnen avbryts hela tiden på grund av ryssarnas bombningar som främst drabbar familjer och barn. Undervisningen sker, beroende på säkerhetsläget, under jord eller på nätet. Över 1.700 utbildningsbyggnader har skadats eller förstörts  sedan den fullsakliga invasionen inleddes. 2022. Ryska angrepp mot energiinfrastrukturen har slagit ut elnät och orsakat problem med värme och vatten för den civila befolkningen. Av som händer är krigsbrott i större skala genom våldtäkter och dödandet av krigsfångar som FN inte kan stoppa.

Nära fronten attackeras och förföljs civila med drönare . Även distributionslager och humanitära lager förstörs och hjälparbetare dödas. Tiotusentalas ukrainska barn har enligt ukrainska myndigheter deporteras eller tvångsförflyttas till ockuperade områden och Ryssland. Radio Free Europe/Radio Liberty  rapporterade i september 2026 att bortförda urkrainska barn hade skickats till läger i Nordkorea. Internationella brottsmålsdomstolen, ICC utfärdade 2023 arresteringsorder mot Rysslands president Vladimir Putin och landets barnrättskommissionär Maria Lvova- Belova. De är misstänkta för krigsbrott för deportation och tvångsförflyttning av ukrainska barn. Kriget måst få ett snabbt slut.
Det har pågått alldeles för länge.
Jag anser att Den Europeiska unionen (EKMR) måste ta ett samlat grepp för att de skyldiga till de grova krigsbrott som har skett och sker i skrivande stund, snarast beivras så att de ställs till svars på samma sätt som de skyldiga till andra världskrigets straffades när Adolf Hitlers korrupta rike föll i spillror för att, som jag hoppas, det aldrig mer kan återuppstå.

Mats Lönnerblad
Författare och skribent i finansrätt

Sprid optimismen i Globala Syd och BRICS till Sverige!

Toppmötet med BRICS-organisationen i New Delhi den 12-13 september 2026 representerade hälften av världens befolkning och 40 procent av dess ekonomi. I centrum stod de elva medlemsländerna och inte hot. Länderna talar om ”win-win” och att finna former för att bygga världen ur 500 år av kolonialism, fattigdom och krig. Ett nytt system för internationella betalningar, BRICS Pay, sjösattes.I motsats till det amerikanska dollarsystemet har det ingen särskild valuta som skall vara reservvaluta. Alla valutor ska kunna användas för betalningar, som sedan kan kvittas mot varandra med en regleringsmekanism. BRICS har också den Nya utvecklingsbanken som redan framgångsrikt finansierat många stora projekt.Med det nya betalningssystemet har man nu löst detta problem, och kan nu aktivera banken för att främja samarbetet i hela Globala Syd.

 Med kraftigt utökad kreditgivning för investeringar i energi- och infrastrukturprojekt. nvesteringskapital ska också kunna skjutas till i form av nationella valutor och genom garanterade investeringsplattformar för internationellt kapital. Ett stort lån ska ges till sydafrikanska projekt. Där skulle västländer som Sverige, med en ny regering och alla sina medborgare med afrikakontakter, kunna delta och sätta folk i arbete. Även Nigeria och Egypten planerar till exempel bygga egna handelsflottor för sina transporter kring Afrika. Tillsammans med Globala Syd kan vi ta itu med den pessimistiska synen på flyktingar och invandrare som delvis försvårar livet i Sverige. När länderna i Globala Syd utvecklar näringsliv och livsbetingelser genom BRICS kommer de skapa många fler attraktiva framtidsmöjligheter för deras ungdomar hemmavid.

Det är enda humana möjligheten att se till att den nya miljard unga afrikaner, som beräknas ha tillkommit år 2050, inte ska sätta sig i livsfarliga flyktingbåtar över Medelhavet men däremot kunna flyga till Europa som välbeställda turister. Sverige behöver haka på möjligheterna att delta i Globala Syds ekonomiska utvecklingsprojekt i Afrika som kommer att bli världens nya stora tillväxtregion. Det blir en mötesplats för företag och länder från hela världen. Sverige kan där finna vägar till fred och samarbete även med våra grannländer. På BRICS-mötet i New Delhi var varken Ryssland eller Iran isolerade. Putin togs emot som en rockstjärna, sa de kände indiske diplomaten M.K. Bhadrakumar i ett samtal med den norske professorn och poddaren Glenn Diesen.

När freden är säkrad behöver regeringen ta itu med den nya bostads- och bankkris som den avgående regeringen har bäddat för inför nästa år. Bostäderna måste räddas för svenska folket! Svenska staten har en låg statsskuld, ca 35 procent av BNP, men hushållen har uppmuntrats bygga upp en skuld på 5 590 miljarder kronor, motsvarande nästan hela BNP. Bostadslånen står för drygt 80 procent av denna summa. När förra regeringen såg miljoner svenskar bli känsliga för räntekostnader, manipulerade man ned inflationen och hindrade därmed räntehöjningar från Riksbanken. Inflationen minskades med 1,3 procentenheter med hjälp av halverad matmoms, sänkta lokalresekostnader och elstöd. Därför hotas de svenska bolånen av en inflations- och räntechock efter nyår då valfläsket försvinner samtidigt som räntorna i Sverige pressas uppåt av amerikanska räntehöjningar för att finansiera USA:s skenande statsskuld och gigantiska bristande spekulationsbubblor på Wall Street.

Donals Trumps och Netanyahus oprovocerade anfallskrig mot Iran har dragit i gång en ännu oavslutad enorm höjning av dieselpriser, elpriser och matpriser. Den kommande krisen för bolåneskulderna kan leda till en ny bankkris efter Kristerssons regering, likt efter Bildtregeringen, med förödande effekter på företag i hela landet. Bolånen måste skyddas från att vara bankernas krockkuddar i en bankkris. De måste flyttas ut ur bankerna till särskilda låneinstitutioner, s.k. bolånehypotek, som med statsgarantier kan ge lägre räntor och inte användas för att täcka bankernas förluster på andra lån för t.ex. spekulation. Riskerna är också stora för vanliga företag som tagit banklån.

I bankkrisen 1987-93 drevs 60.000 svenska företag i konkurs helt i onödan i konkurs, enligt Bankrättsföreningen.org. Det var denna uttaxering, ”bail-in”, från företagen som bekostade nästan hela räddningen av krisbankerna. Det värsta är att dagens EU-styrda bankräddningssystem också planerar att använda bankernas kunders tillgångar och stora bankinsättningar för att rädda bankerna. Den nya regeringen behöver därför i strid med EU-reglerna driva igenom en fullständig bankdelning där staten befriar sig från riskerna med bankernas kasinoverksamhet. Hela värdepappershandeln måste likt förr i tiden i Sverige, och i USA under Glass-Steagall-lagen, avskiljas från bankerna. Det som då blir kvar i bankerna är den samhällsviktiga affärsbanksverksamheten, dvs hantering av konton, betalningar och handelskrediter såväl som lån till värdeskapande investeringar.

Bygg Sverige! BRICS satsar på att bygga  länder, därför måste en ny svensk regering inte bara skydda människor, företag och regioner från finanskraschen. Sverige behöver en utvecklingsfinansiering för att bygga bostäder, regioner, energi, kommunikationer, produktiva företag, lantbruk och modern infrastruktur. Som gamle finan(s)ministern Gunnar Sträng sa i sitt sista tal: ”Kom ihåg att ett land aldrig slutar byggas!” Sverige har möjlighet att göra som BRICS och skapa en utvecklingsbank för satsning utanför budgeten på fysisk infrastruktur. Den svenska utvecklingsbanken kan läggas under Riksgälden med finansiering från både Riksbank och kapitalmarknad (inkl. nu impotenta AP-fonder). Investeringar som ingår i stadsbudgeten måste flyttas ut till en särskild kapitalbudget skild från statens driftbudget.

Till skillnad från driftbudget behöver inte en kapitalbudget vara i balans. Fysiska statliga investeringar bildar säkerhet för upplåningen som därför kan expandera ända tills alla lediga produktionsresurser och utbildade arbetare i landet är i fullt arbete. En ny regering måste ses som en möjlighet till fred, internationellt produktivt samarbete, lösning på flyktingkriserna, på finanskrisen, på bostadskrisen, infrastrukturen underhållskris, arbetslösheten, befolkningskrisen och återskapa framtidstron.

Ulf Sandmark. Civilekonom, Schillerinstitiutet Sverige
Mats Lönnerblad, Författare, Bankrättsföreningen och Sveriges Bankunders Riksförbund

Inför vinterns inflations- och räntechock: Med bankdelning kan bolånetagarna räddas!

 I själva verket är bolånetagarna bankägarnas rättslösa krockkuddar för allt från skatter till finanskriser. Staten har nämligen i den heliga nyliberala avregleringens namn givit bankägarna makten att själva bestämma räntan för bolånen. Det innebär en närmast feodal livegenskap med privat ”beskattningsrätt” på den jättelika delen av Sveriges befolkning som har bolån.

Det är rimligt  att införa bankskatt mot bankernas orimliga övervinster. Problemet är att bankerna har möjligheter att överföra kostnaderna för en bankskatt till bolånen. Det gör att bankskatten kan bli en bolåneskatt som de borgerliga partierna säger. Det krävs därför mycket mer än bankskatt för att kunna rädda bolånetagarna från vinterns förprogrammerade inflations- och räntechock och se till att många familjer inte åker på bolåneräntor så de tvingas sälja sina hem till reapriser. Bolån för färdigbyggda hus måste genast bort bankerna. Nu handlar det inte bara om att samhällets resurser går till orimliga bankvinster på bolånetagarnas bekostnad, utan att bankpolitik ska gå ut på att skydda människor först, inte girighet.
Bankskatten är bara ett av bankägarnas problem som de kan lasta över på sina bolånekunder. I själva verket är bolånetagarna bankägarnas rättslösa krockkuddar för allt från skatter till finanskriser.

Staten har nämligen i den  nyliberala avregleringens namn givit bankägarna makten att själva bestämma räntan för bolånen. Det innebär en närmast feodal livegenskap med privat ”beskattningsrätt” på den jättelika delen av Sveriges befolkning som har bolån. Bankernas marginal på bolånen hade hoppat upp nästan en procentenhet när bankerna inte följde efter Riksbankens räntesänkningar med motsvarande sänkning av bolånens räntor. Inte konstigt att bankerna skär guld med täljkniv. Swedbank Hypotek med över en miljon kunder. När (s) av sin girighet beskyddar Swedbank, så beskyddar de samtidigt de andra svenska bankintressenas girighet, men också hela det internationella banksystemets spekulativa lekstuga med Sveriges välfärd.

i Italien, när staten gynnar vissa företag på alla andras bekostnad. banksektorn med sina övervinster och arroganta behandling av de produktiva företagen och medborgarna.
Men massmedia i Sverige  ligger lågt mot bankerna. De skulle med sin bankdelningspolitik kunna rädda bolånetagarna från att gå under i nästa bankkris eller inflationsexplosion där bankägarna räddar sig själva genom att höja bolåneräntorna. Bolånen sköttes tidigare inte av vanliga banker utan av särstående statligt garanterade bostadshypotek. Dessa kunde med statsgarantin låna ut billigt och ge låga räntor till bolånetagare och hade inga övervinster eller krav att täcka bankkasinots spekulationsförluster.. De kortsiktiga bostadslånen, s.k. byggnadskreditiven, utgör en produktiv realinvestering som ingår i bankernas uppdrag, men inte lån till det långsiktiga bostadsägandet.

Detta måste för medborgarnas skull skyddas från girighet och flyttas helt bort från bankerna till helt särstående bostadshypotek. Bankdelning innebär framför allt att de enorma riskerna med finansiell spekulation, värdepappershandeln, flyttas bort från affärsbankerna till självständiga finansbolag som får stå för sina egna risker utan de riksbanksgarantier som hela bankerna nu har.  När staten befrias från att garantera spekulation minskar risken för statskonkurs för att rädda banker i den överhängande kommande gigantiska bankkrisen när dollarsystemets skuld- och spekulationsbubblor briserar. Både staten och bankerna måste i kriser använda sin finansiella styrka åt att i stället ge lån till produktiva investeringar för att bygga landet.

Chocken kommer för bolånetagarna först efter nyår då inflationen kan väntas hoppa upp 1,3 procentenheter när valfläsket försvinner. Det är samtidigt som vi kan vänta oss en kraftigt ökad global inflation på priser för olja, gas och mat av Trumps krig mot Iran och Natos krig mot Ryssland i Ukraina. Samtidigt har USA med sin skenande skuldsättning börjat få svårigheter att låna och tvingats höja sina långlåneräntor. Det gör att hela dollarsystemet är i kris och kan utösa en ny stor finanskris. När bankerna idag fritt kan skicka skatter, räntekostnader och egna spekulationsförluster vidare genom att höja räntorna till bolånetagarna kan denna inflation/räntechock leda till att många svenska familjer pga. räntebördor tvingas reaförsälja sina bostäder.

Svenskarnas stora skuldsättning för bostäder tillsammans med det extremt gynnsamma regelverket för banker, kan bli en nationell katastrof där utländska storbolag som redan gjorts i andra krisländer, billigt köper upp bostäder, företag och andra inhemska tillgångar.Det enda som kan få svenska folket att undgå detta öde är ”att köra hårt” med att genomföra en strikt bankdelning som Sverige hade innan de nyliberala bankavregleringarna började genomföras på 1980-talet. eller de borgerliga partierna. (v) kräver en bankdelningslag i sitt partiprogram men bankdelning krävs också  för att de  Mänskliga rättigheter och Demokrati  skall kunna återupprättas i vårt land.

Ulf Sandmark. Civilekonom och ordförande för Shillersinstitutet i Sverige.
Mats Lönnerblad. Ordförande i Bankrättsföreningen och Sveriges Bankkunders Riksförbud.